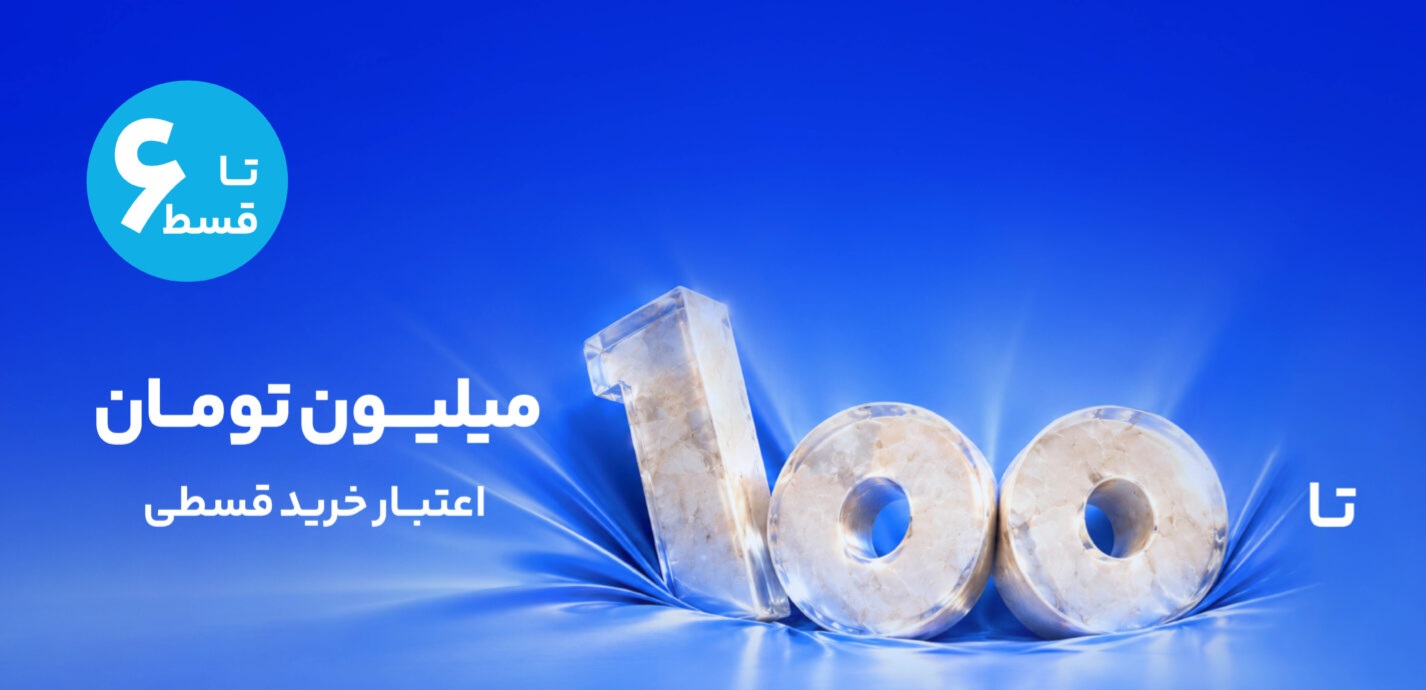
به نقل از دیجیتال مارکتینگ ایران، دیجیپی امکان خرید اعتباری با بازپرداخت در ۶ قسط را ارائه کرده است. بر اساس گزارش منتشرشده، کاربران میتوانند در چارچوب این طرح تا سقف ۱۰۰ میلیون تومان اعتبار دریافت کنند و هزینه خریدهای خود را بهجای پرداخت یکجای مبلغ، طی شش قسط بپردازند. این سرویس در آستانه کمپینهای بلکفرایدی در آذرماه معرفی شده و میتواند برای افرادی که قصد مدیریت هزینههای خرید خود را دارند، مورد توجه قرار بگیرد.
گسترش خدمات خرید اعتباری در بازار پرداخت دیجیتال ایران، بخشی از تغییر رفتار مصرفکنندگان و توسعه روشهای پرداخت منعطفتر است. در این مدل، خریدار میتواند بدون پرداخت کامل مبلغ در لحظه خرید، از اعتبار اختصاصیافته برای تهیه کالا یا خدمات استفاده کند و بازپرداخت آن را طبق شرایط تعیینشده انجام دهد. بااینحال، آگاهی از سقف اعتبار، شرایط استفاده، هزینههای احتمالی و زمانبندی اقساط پیش از انتخاب این روش اهمیت زیادی دارد.
جزئیات طرح خرید اعتباری ۶ قسطه دیجیپی
بر اساس اطلاعات منتشرشده، مهمترین ویژگی این طرح امکان خرید اعتباری تا سقف ۱۰۰ میلیون تومان با بازپرداخت در شش قسط است. این قابلیت به کاربران اجازه میدهد هزینه خرید خود را در چند مرحله پرداخت کنند و فشار پرداخت یکجای مبلغ را کاهش دهند.
البته سقف اعلامشده لزوماً به معنای اختصاص اعتبار ۱۰۰ میلیون تومانی به تمام کاربران نیست. مبلغ اعتبار قابل استفاده میتواند به شرایط هر کاربر، ضوابط ارائه سرویس و نتیجه فرایند اعتبارسنجی وابسته باشد. همچنین جزئیاتی مانند نرخ کارمزد، زمان سررسید اقساط، شرایط دیرکرد و فهرست فروشگاههای پذیرنده باید از طریق اطلاعات رسمی سرویس بررسی شود؛ زیرا در گزارش اولیه، همه این موارد بهطور کامل تشریح نشدهاند.
خرید اعتباری چه تفاوتی با پرداخت نقدی دارد؟
در خرید نقدی، کاربر تمام مبلغ کالا یا خدمات را در زمان خرید پرداخت میکند. اما در خرید اعتباری، مبلغ خرید از محل اعتبار اختصاصیافته تأمین میشود و کاربر موظف است طبق برنامه بازپرداخت، بدهی خود را تسویه کند. در طرحهای اقساطی، این بازپرداخت میان چند سررسید تقسیم میشود.
این تفاوت میتواند به مدیریت جریان نقدی خانوار یا کسبوکار کمک کند؛ بهویژه زمانی که خرید ضروری است، اما پرداخت کامل مبلغ در یک نوبت دشوار خواهد بود. بااینحال، خرید اعتباری به معنی حذف هزینه خرید نیست. تعهد مالی همچنان وجود دارد و باید پیش از استفاده، با درآمد و مخارج آینده هماهنگ شود.
چرا اعتبار ششقسطه در آستانه بلکفرایدی اهمیت دارد؟
بلکفرایدی یکی از دورههای مهم تخفیف و افزایش فعالیت فروشگاههای آنلاین است. در این بازه، بسیاری از فروشندگان تلاش میکنند با ارائه پیشنهادهای ویژه، توجه خریداران را جلب کنند. همزمان، مصرفکنندگان نیز ممکن است خریدهایی را که برای مدتی به تعویق انداختهاند، در این دوره انجام دهند.
ارائه امکان پرداخت ششقسطه میتواند برای کاربرانی که قصد خرید در کمپینهای بلکفرایدی آذرماه را دارند، گزینهای برای توزیع هزینه در طول زمان باشد. بهجای اختصاص تمام بودجه به یک خرید، فرد میتواند مبلغ را در چند سررسید پرداخت کند؛ البته به شرط آنکه مجموع اقساط با توان مالی او سازگار باشد.
برای فروشگاهها نیز روشهای پرداخت اعتباری میتوانند بخشی از تجربه خرید مشتری را بهبود دهند. وقتی خریدار امکان انتخاب روش پرداخت متناسب با شرایط مالی خود را داشته باشد، ممکن است تصمیمگیری برای خرید آسانتر شود. بااینحال، تأثیر واقعی این خدمات بر فروش به عواملی مانند قیمت کالا، میزان تخفیف، شرایط اعتبار، تجربه کاربری و اعتماد مشتری بستگی دارد و نمیتوان افزایش فروش را در همه شرایط قطعی دانست.
مزایای احتمالی خرید اعتباری برای کاربران
۱. تقسیم هزینه خرید به چند پرداخت
مهمترین ویژگی پرداخت اقساطی، تقسیم مبلغ خرید میان چند سررسید است. این روش میتواند برای تهیه کالاهای ضروری یا خریدهایی که هزینه نسبتاً بالایی دارند، انعطاف بیشتری ایجاد کند. بااینحال، کاربر باید پیش از خرید، مجموع تعهدات ماهانه خود را محاسبه کند تا اقساط جدید باعث ایجاد کسری بودجه نشوند.
۲. مدیریت بهتر جریان نقدی
پرداخت یکجای مبلغ بالا ممکن است بخشی از منابع نقدی فرد را برای مدتی محدود کند. در مقابل، خرید اعتباری میتواند امکان نگهداری بخشی از نقدینگی برای هزینههای ضروری دیگر را فراهم کند. این مزیت زمانی معنا پیدا میکند که شرایط بازپرداخت روشن باشد و هزینه نهایی اعتبار از توان مالی کاربر فراتر نرود.
۳. امکان برنامهریزی برای خریدهای بزرگتر
اعتبار خرید میتواند به کاربران کمک کند هزینه یک خرید مشخص را در قالب پرداختهای برنامهریزیشده مدیریت کنند. بااینحال، بالا بودن سقف اعتبار نباید بهتنهایی مبنای تصمیمگیری باشد. بهتر است مبلغ مورد استفاده بر اساس نیاز واقعی و توان بازپرداخت انتخاب شود، نه صرفاً بر اساس بیشترین اعتبار قابل دریافت.
پیش از استفاده از اعتبار دیجیپی به چه نکاتی توجه کنیم؟
خرید اعتباری زمانی میتواند به مدیریت مالی کمک کند که کاربر تمام تعهدات آن را بشناسد. پیش از فعالسازی یا استفاده از این سرویس، بهتر است شرایط درجشده در اپلیکیشن یا وبسایت رسمی دیجیپی بهدقت بررسی شود.
- مبلغ اعتبار قابل استفاده: سقف ۱۰۰ میلیون تومان اعلامشده را با مبلغی که واقعاً برای حساب شما در دسترس قرار میگیرد، اشتباه نگیرید.
- مبلغ هر قسط: مبلغ نهایی خرید و نحوه تقسیم آن بر شش قسط را بررسی کنید. اگر کارمزد یا هزینه دیگری وجود دارد، آن را نیز در محاسبه لحاظ کنید.
- هزینه نهایی خرید: تنها به مبلغ هر قسط توجه نکنید؛ مجموع تمام پرداختها معیار دقیقتری برای مقایسه با پرداخت نقدی است.
- تاریخ سررسیدها: زمان پرداخت هر قسط را با تاریخ دریافت درآمد و سایر تعهدات مالی خود هماهنگ کنید.
- شرایط تأخیر در پرداخت: مقررات مربوط به دیرکرد، محدودیتهای احتمالی و پیامدهای پرداختنکردن بهموقع را مطالعه کنید.
- فروشگاههای پذیرنده: پیش از تصمیمگیری، مطمئن شوید فروشگاه یا کالای موردنظر امکان استفاده از اعتبار را دارد.
- شرایط استفاده و بازپرداخت: جزئیات اعتبارسنجی، فعالسازی سرویس و هرگونه محدودیت را از منبع رسمی بررسی کنید.
برای مثال، اگر مبلغ خریدی ۱۲ میلیون تومان باشد و هیچ هزینه اضافی در نظر گرفته نشود، تقسیم ساده آن بر شش قسط به معنای پرداخت ۲ میلیون تومان در هر قسط است. این مثال صرفاً برای توضیح سازوکار محاسبه است و شرایط واقعی طرح دیجیپی را مشخص نمیکند؛ مبلغ اقساط واقعی باید بر اساس مقررات و هزینههای اعلامشده سرویس محاسبه شود.
تأثیر خدمات خرید اعتباری بر رقابت کسبوکارهای دیجیتال
در بازار تجارت الکترونیک، رقابت تنها به قیمت و تنوع کالا محدود نیست. روشهای پرداخت، سرعت تکمیل سفارش و سهولت استفاده از خدمات نیز میتوانند بر تجربه مشتری اثر بگذارند. از این منظر، ارائه طرحهای اقساطی و اعتباری به یکی از ابزارهای رقابتی فروشگاهها و شرکتهای فعال در حوزه پرداخت تبدیل شده است.
برای فروشندگان، همکاری با ارائهدهندگان اعتبار ممکن است امکان دسترسی به گروهی از مشتریان را فراهم کند که ترجیح میدهند هزینه خرید خود را بهصورت مرحلهای پرداخت کنند. در مقابل، ارائهدهندگان خدمات مالی نیز میتوانند با توسعه روشهای بازپرداخت، تجربه کاربری و جذابیت سرویس خود را بهبود دهند.
بااینحال، موفقیت این مدل فقط به افزایش سقف اعتبار یا تعداد اقساط وابسته نیست. شفافیت هزینهها، سهولت استفاده، سرعت تأیید درخواست، امنیت اطلاعات و کیفیت پشتیبانی نیز در اعتماد کاربران نقش دارند. هرچه شرایط سرویس روشنتر باشد، کاربران راحتتر میتوانند آن را با روشهای پرداخت دیگر مقایسه کنند.
آیا خرید اقساطی همیشه انتخاب بهتری است؟
پاسخ به این پرسش به شرایط مالی و هدف خرید بستگی دارد. اگر کالا ضروری باشد و تقسیم هزینه به چند قسط به حفظ تعادل بودجه کمک کند، خرید اعتباری میتواند گزینهای قابل بررسی باشد. اما اگر خرید صرفاً به دلیل در دسترس بودن اعتبار انجام شود یا اقساط آینده با درآمد کاربر تناسب نداشته باشند، این روش ممکن است فشار مالی ایجاد کند.
پیش از خرید در کمپینهای تخفیفی، بهتر است ابتدا نیاز واقعی خود را مشخص کنید، قیمت نهایی کالا را با فروشگاههای دیگر مقایسه کنید و سپس هزینه استفاده از اعتبار را بسنجید. تخفیف تبلیغاتی بهتنهایی تضمین نمیکند که خرید بهترین انتخاب مالی باشد. همچنین اگر چند خرید اقساطی همزمان دارید، باید مجموع اقساط آنها را در برنامه ماهانه خود لحاظ کنید.
جمعبندی
دیجیپی امکان خرید اعتباری تا سقف اعلامشده ۱۰۰ میلیون تومان با بازپرداخت ششقسطه را معرفی کرده است. این طرح در آستانه کمپینهای بلکفرایدی آذرماه میتواند برای کاربرانی که قصد دارند هزینه خرید خود را در چند مرحله پرداخت کنند، مورد توجه قرار بگیرد.
بااینحال، مبلغ اعتبار قابل دریافت، هزینه نهایی، شرایط بازپرداخت و فروشگاههای پذیرنده از مواردی هستند که باید پیش از استفاده بررسی شوند. خرید اعتباری زمانی مفید است که به مدیریت بهتر هزینهها کمک کند، نه اینکه تعهدات مالی غیرقابلمدیریت ایجاد کند. بنابراین، تصمیمگیری آگاهانه و بررسی دقیق شرایط سرویس، مهمترین گام پیش از استفاده از این امکان است.
برای مطالعه جدیدترین اخبار و تحلیلهای فناوری مالی، پرداخت دیجیتال و تجارت الکترونیک به دیجیتال مارکتینگ ایران مراجعه کنید.
“`